रिकॉर्ड कॉर्पोरेट मुनाफे के बीच वास्तविक वेतन वृद्धि में गतिरोध, ASI 2024-25 में महज 0.7% बढ़ा कारखाना श्रमिकों का वेतन
फिक्की शताब्दी समारोह में पीएम मोदी ने जताई थी चिंता, नीतिगत सुधारों व कॉर्पोरेट कर कटौती का लाभ वेतन और रोजगार में न बदलने पर उठाए सवाल; जानें पूरा आर्थिक विश्लेषण

भदैनी मिरर अर्थव्यवस्था/विशेष डेस्क, वाराणसी/नई दिल्ली। भारतीय अर्थव्यवस्था में कॉर्पोरेट मुनाफे के नए रिकॉर्ड बनने के बावजूद श्रमिकों और आम वेतनभोगियों की वास्तविक आय में धीमी वृद्धि एक प्रमुख आर्थिक बहस का विषय बनी हुई है। हाल ही में फिक्की (FICCI) के शताब्दी समारोह के दौरान प्रधानमंत्री ने व्यापार सुगमता (Ease of Doing Business) सुधारों और कॉर्पोरेट कर कटौती के लाभों को कर्मचारियों के ऊंचे वेतन व अधिक रोजगार सृजन में परिवर्तित न कर पाने को लेकर उद्योग जगत की भूमिका पर चिंता व्यक्त की थी। साथ ही विनिर्माण क्षेत्र के प्रदर्शन, घरेलू उत्पादों की गुणवत्ता और मुक्त व्यापार समझौतों (FTAs) का लाभ उठाने की तैयारी को लेकर भी सवाल उठाए गए थे।

उद्योगों के वार्षिक सर्वेक्षण (ASI) 2024–25 तथा आर्थिक सर्वेक्षण के आंकड़े इस स्थिति की गहराई को स्पष्ट करते हैं कि मुनाफे की रफ्तार और वास्तविक वेतन की बढ़ोतरी के बीच खाई कायम है।
भारत में वास्तविक वेतन वृद्धि और आय की तस्वीर
-
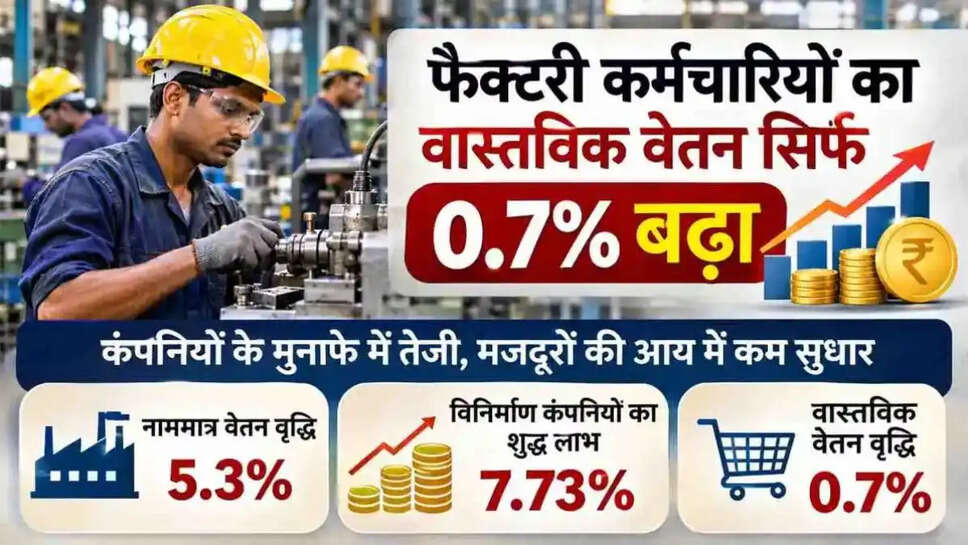
कारखाना श्रमिकों की स्थिति (ASI 2024–25): संगठित क्षेत्र के कारखाना श्रमिकों का मौद्रिक वेतन वर्ष 2024–25 में 5.3% बढ़कर 2.28 लाख रुपये वार्षिक हो गया। हालांकि, औसत घरेलू मुद्रास्फीति 4.6% रहने के कारण मुद्रास्फीति-समायोजित (वास्तविक) वेतन में केवल 0.7% की वृद्धि हुई। यह तीन वर्षों में सबसे अधिक रही (2023–24 में 0.1% वृद्धि और 2022–23 में 1.1% गिरावट के बाद), लेकिन पिछले छह में से पांच वर्षों में वार्षिक वास्तविक कारखाना वेतन वृद्धि 1% से कम रही।
-
ग्रामीण व शहरी रुझान: वर्ष 2015–16 से 2023–24 के बीच ग्रामीण क्षेत्रों में वास्तविक वेतन की वार्षिक वृद्धि 0.1–0.6% और शहरी क्षेत्रों में 0.8% रही।
-
वेतन असमानता: वर्ष 2024–25 में पर्यवेक्षी और प्रबंधकीय कर्मचारियों की औसत वार्षिक आय 14.5 लाख रुपये रही, जो सामान्य कारखाना श्रमिक की आय से 6.36 गुना अधिक है (2008–09 में यह अनुपात 5.87 गुना था)।
-
कॉर्पोरेट लाभ बनाम वेतन: निफ्टी 500 कंपनियों का कॉर्पोरेट लाभ वर्ष 2025–26 में जीडीपी (GDP) के 5.2% के उच्च स्तर पर पहुंचा। वित्त वर्ष 2026 की दूसरी तिमाही में सूचीबद्ध कंपनियों के लाभ में वर्ष-दर-वर्ष औसतन लगभग 26–30% की बढ़ोतरी देखी गई, जबकि औसत मौद्रिक वेतन वृद्धि लगभग 9% रही।
-
गिग व नियमित वेतनभोगी श्रमिक: आर्थिक सर्वेक्षण 2025–26 के अनुसार, लगभग 40% गिग श्रमिकों की मासिक आय 15,000 रुपये से कम है। वहीं आर्थिक सर्वेक्षण 2024–25 के मुताबिक, वर्ष 2017–18 और 2023–24 के बीच मुद्रास्फीति-समायोजित औसत मासिक आय नियमित वेतनभोगी पुरुषों में 6.4% और महिलाओं में 12.5% घटी।
धीमी वास्तविक वेतन वृद्धि के प्रमुख कारण
-
मूल्य वर्द्धन में श्रम व पूंजी का असंतुलन: ASI 2024–25 के अनुसार, कारखानों द्वारा सृजित प्रत्येक 100 रुपये के मूल्य वर्द्धन में से 42.9 रुपये निवल लाभ के रूप में गए, जबकि उत्पादन स्तर के श्रमिकों के वेतन पर 14.1 रुपये खर्च हुए।
-
प्रति श्रमिक उत्पादकता की सीमित बढ़त: वर्ष 2024–25 में विनिर्माण क्षेत्र का सकल मूल्य वर्द्धन (GVA) 9.59% बढ़ा, लेकिन प्रति नियोजित व्यक्ति GVA वृद्धि 2.25% रही।
-
'मिसिंग मिडिल' और सूक्ष्म इकाइयों की चुनौती: बड़े पूंजी-गहन कारखाने कुल इकाइयों का केवल 15.84% हैं, लेकिन स्थिर पूंजी का 87.42% और निवल मूल्य वर्द्धन (NVA) का 78.07% हिस्सा उन्हीं के पास है। दूसरी ओर, 18.34% सूक्ष्म इकाइयों का सकल उत्पादन में योगदान 0.08% और NVA में -0.10% रहा, जिससे छोटे उद्यमों के लिए अधिक वेतन देना कठिन होता है।
-
क्षेत्रीय असंतुलन: विनिर्माण GVA का 54% से अधिक और रोजगार का 56% हिस्सा कुछ चुनिंदा राज्यों में केंद्रित है, जबकि अन्य क्षेत्रों में अतिरिक्त श्रम उपलब्धता से मजदूरी की सौदेबाजी कमजोर पड़ती है।
-
कॉर्पोरेट सतर्कता व महंगाई: सितंबर 2019 की कॉर्पोरेट कर कटौती के बाद कई कंपनियों ने विस्तार या वेतन के बजाय नकदी संचयन व मार्जिन पर ध्यान दिया, वहीं घरेलू महंगाई ने मौद्रिक वेतन की क्रय शक्ति को प्रभावित किया।
आर्थिक और सामाजिक निहितार्थ
अर्थशास्त्रियों और नीतिगत विश्लेषणों में K-शेप्ड रिकवरी तथा आय असमानता को लेकर चेतावनियां सामने आई हैं। आर्थिक सर्वेक्षण 2024–25 और मुख्य आर्थिक सलाहकार वी. अनंत नागेश्वरन ने रोजगार की मात्रा के साथ-साथ 'आय समस्या' पर ध्यान देने की आवश्यकता रेखांकित की है। जब वास्तविक वेतन स्थिर रहता है, तो निजी उपभोग मांग (PFCE) सुस्त पड़ सकती है, जिससे नए निजी पूंजीगत व्यय (Capex) और परिवारों की शिक्षा-स्वास्थ्य पर खर्च करने की क्षमता भी प्रभावित होती है। साथ ही प्रत्यक्ष कर संग्रह में व्यक्तिगत आयकर की हिस्सेदारी बढ़ने और कॉर्पोरेट कर की हिस्सेदारी घटने का पहलू भी चर्चा में रहा है।
वेतन वृद्धि और समावेशी विकास के लिए सुझाए गए उपाय
-
ELI योजना का प्रभावी क्रियान्वयन: रोजगार संबद्ध प्रोत्साहन (ELI) योजना (लगभग 1 लाख करोड़ रुपये परिव्यय, 3.5 करोड़ औपचारिक रोजगार का लक्ष्य) को इस तरह लागू करना ताकि वास्तविक वेतन में बढ़ोतरी हो।
-
न्यूनतम व जीवन निर्वाह योग्य वेतन: वेतन संहिता (केंद्रीय) नियम, 2026 का प्रभावी क्रियान्वयन, राज्यों के बीच 'वेतन घटाने की प्रतिस्पर्धा' को रोकना और भोजन, आवास, स्वास्थ्य व शिक्षा जैसी जरूरतों को जोड़ते हुए जीवन निर्वाह योग्य वेतन मानकों को अपनाना।
-
PLI और विनियामकीय सुधार: भविष्य की उत्पादन संबद्ध प्रोत्साहन (PLI) योजनाओं को निवल औपचारिक रोजगार व मूल्य वर्द्धन से जोड़ना तथा राज्य स्तर पर अनुपालन सरल कर MSME विस्तार को बढ़ावा देना।
-
सामाजिक सुरक्षा व आंकड़ों की मजबूती: गिग व अनौपचारिक श्रमिकों के लिए लक्षित सहायता (कल्याणकारी योजनाओं के साथ-साथ स्थायी आय व गुणवत्तापूर्ण रोजगार पर जोर) और सांख्यिकी एवं कार्यक्रम कार्यान्वयन मंत्रालय (MoSPI) के प्रथम घरेलू आय सर्वेक्षण को गति देना।
-
वैश्विक अनुभवों से सीख: सिंगापुर के प्रोग्रेसिव वेज मॉडल (कौशल व उत्पादकता से जुड़ी वेतन संरचना), जापान के 'शुंटो' (वार्षिक त्रिपक्षीय वेतन संवाद) और जर्मनी के द्वैध व्यावसायिक प्रशिक्षण (सैद्धांतिक शिक्षा व सवेतन अप्रेंटिसशिप) जैसे मॉडलों से प्रासंगिक सीख लेना।
निष्कर्ष: विकसित भारत 2047 के लक्ष्य को सुदृढ़ करने के लिए जीडीपी वृद्धि और घरेलू क्रय शक्ति के बीच संतुलन बनाना अहम माना जा रहा है, ताकि आर्थिक प्रगति का लाभ व्यापक स्तर पर परिवारों तक पहुंच सके।